Domain aufgeweicht.de kaufen?
Wir ziehen mit dem Projekt
aufgeweicht.de um.
Sind Sie am Kauf der Domain
aufgeweicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufgeweicht.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
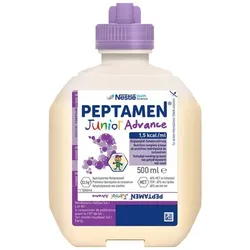
Nestle Peptamen Junior Advance Neutral SmartFlex flüssig 12x500 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Peptamen® Junior Advance Neutral SmartFlex flüssig Hochkalorische, niedermolekulare Sondernahrung (Oligopeptiddiät) bei Verdauungs- und Resorptionsstörungen Lebensmittel für besondere medizinische Zwecke (Bilanzierte Diät). Hochkalorisch (1,51 kcal / ml) Niedermolekular (Oligopeptiddiät) Mit hydrolisiertem Molkeneiweiß (Milch) MCT-reich (60 % des Gesamtfettgehaltes) Mit löslichen Ballaststoffen Glutenfrei Lactosearm (< 0,2 g / 100 ml) Diätetisch vollständig Indikationen Zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei Malassimilationssyndrom (z.B. Kurzdarmsyndrom, Strahlen- und Zytostatikaschäden, chronisch entzündliche Darmerkrankungen) Fettverwertungsstörungen (z.B. akute/chronische Pankreatitis) Mukoviszidose Zutaten: Wasser, Maltodextrin, hydrolysiertes Molkeneiweiß (Milch), mittelkettige Triglyceride, pflanzliche Öle (Soja-, Rapsöl), Mineralstoffe (Calciumphosphat, Magnesiumchlorid, Natriumcitrat, Calciumcitrat, Kaliumcitrat, Kaliumchlorid, Natriumchlorid, Natriumphosphat, Kaliumphosphat, Kaliumhydroxid, Magnesiumoxid, Eisenlactat, Zinksulfat, Kupfergluconat, Mangansulfat, Natriumfluorid, Kaliumiodid, Chromchlorid, Natriumselenit, Natriummolybdat), Ballaststoffe (Fructooligosaccharide, Inulin), Emulgator (Sojalecithin, E471), Fischöl, Aroma, Vitamine (C, E, Niacin, Pantothensäure, B6, Riboflavin, Thiamin, A, Folsäure, K, Biotin, D), Cholinchlorid, Taurin, Verdickungsmittel (E412), L-Carnitin, Stabilisator (E407). Nährwerte: Durchschnittliche Nährwerte100 mlBrennwert 631 kJ / 151 kcalFett6,6 gdavon gesättigte Fettsäuren4,0 gdavon einfach gesättigte Fettsäuren0,86 gdavon mehrfach gesättigte Fettsäuren0,92 gKohlenhydrate18 gdavon Zucker2,1 gdavon Lactose< 0,05 gBallaststoffe0,70 gEiweiß4,5 gSalz0,24 gMineralstoffe Natrium95 mgChlorid150 mgKalium180 mgCalcium160 mgPhosphor80 mgMagnesium30 mgEisen2,0 mgZink1,7 mgKupfer0,23 mgJod16 µgSelen9,0 µgMangan0,21 mgChrom6,0 µgMolybdän18 µgFlurid0,19 mgVitamine Vitamin A102 µgVitamin D2,0 µgVitamin K10 µgVitamin C18 mgVitamin B10,16 mgVitamin B20,17 mgVitamin B60,20 mgNiacin1,3 mgFolsäure36 µgVitamin B120,28 µgPantothensäure0,70 mgBiotin3,6 µgVitamin E2,0 mg a-TEMCT4,0 gOmega-3-Fettsäuren0,20 gChorlin24 mgtaurin11 mgCarnitin5,5 mgVerzehrempfehlung: 500 – 1.500 ml abhängig vom Bedarf des Kindes oder gemäß ärztlicher Anweisung. Hinweis: Unter ärztlicher Aufsicht verwenden Geeignet für Kinder ab 1 Jahr Als einzige Nahrungsquelle geeignet Nicht geeignet bei Kuhmilcheiweißallergie Nicht mit anderer Nahrung oder Arzneimitteln mischen Aufbewahrung: Ungeöffnet, kühl und trocken lagern. Vor Gebrauch schütteln. Bei Verwendung des Spike- oder Universaladapters innerhalb von 24 Stunden applizieren. Geöffnete Flasche wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Stunden...233,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Nestle Peptamen Junior Advance Neutral SmartFlex flüssig 12x500 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Peptamen® Junior Advance Neutral SmartFlex flüssig Hochkalorische, niedermolekulare Sondernahrung (Oligopeptiddiät) bei Verdauungs- und Resorptionsstörungen Lebensmittel für besondere medizinische Zwecke (Bilanzierte Diät). Hochkalorisch (1,51 kcal / ml) Niedermolekular (Oligopeptiddiät) Mit hydrolisiertem Molkeneiweiß (Milch) MCT-reich (60 % des Gesamtfettgehaltes) Mit löslichen Ballaststoffen Glutenfrei Lactosearm (< 0,2 g / 100 ml) Diätetisch vollständig Indikationen Zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei Malassimilationssyndrom (z.B. Kurzdarmsyndrom, Strahlen- und Zytostatikaschäden, chronisch entzündliche Darmerkrankungen) Fettverwertungsstörungen (z.B. akute/chronische Pankreatitis) Mukoviszidose Zutaten: Wasser, Maltodextrin, hydrolysiertes Molkeneiweiß (Milch), mittelkettige Triglyceride, pflanzliche Öle (Soja-, Rapsöl), Mineralstoffe (Calciumphosphat, Magnesiumchlorid, Natriumcitrat, Calciumcitrat, Kaliumcitrat, Kaliumchlorid, Natriumchlorid, Natriumphosphat, Kaliumphosphat, Kaliumhydroxid, Magnesiumoxid, Eisenlactat, Zinksulfat, Kupfergluconat, Mangansulfat, Natriumfluorid, Kaliumiodid, Chromchlorid, Natriumselenit, Natriummolybdat), Ballaststoffe (Fructooligosaccharide, Inulin), Emulgator (Sojalecithin, E471), Fischöl, Aroma, Vitamine (C, E, Niacin, Pantothensäure, B6, Riboflavin, Thiamin, A, Folsäure, K, Biotin, D), Cholinchlorid, Taurin, Verdickungsmittel (E412), L-Carnitin, Stabilisator (E407). Nährwerte: Durchschnittliche Nährwerte100 mlBrennwert 631 kJ / 151 kcalFett6,6 gdavon gesättigte Fettsäuren4,0 gdavon einfach gesättigte Fettsäuren0,86 gdavon mehrfach gesättigte Fettsäuren0,92 gKohlenhydrate18 gdavon Zucker2,1 gdavon Lactose< 0,05 gBallaststoffe0,70 gEiweiß4,5 gSalz0,24 gMineralstoffe Natrium95 mgChlorid150 mgKalium180 mgCalcium160 mgPhosphor80 mgMagnesium30 mgEisen2,0 mgZink1,7 mgKupfer0,23 mgJod16 µgSelen9,0 µgMangan0,21 mgChrom6,0 µgMolybdän18 µgFlurid0,19 mgVitamine Vitamin A102 µgVitamin D2,0 µgVitamin K10 µgVitamin C18 mgVitamin B10,16 mgVitamin B20,17 mgVitamin B60,20 mgNiacin1,3 mgFolsäure36 µgVitamin B120,28 µgPantothensäure0,70 mgBiotin3,6 µgVitamin E2,0 mg a-TEMCT4,0 gOmega-3-Fettsäuren0,20 gChorlin24 mgtaurin11 mgCarnitin5,5 mgVerzehrempfehlung: 500 – 1.500 ml abhängig vom Bedarf des Kindes oder gemäß ärztlicher Anweisung. Hinweis: Unter ärztlicher Aufsicht verwenden Geeignet für Kinder ab 1 Jahr Als einzige Nahrungsquelle geeignet Nicht geeignet bei Kuhmilcheiweißallergie Nicht mit anderer Nahrung oder Arzneimitteln mischen Aufbewahrung: Ungeöffnet, kühl und trocken lagern. Vor Gebrauch schütteln. Bei Verwendung des Spike- oder Universaladapters innerhalb von 24 Stunden applizieren. Geöffnete Flasche wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Stunden...233,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antikwachs flüssig 5 Liter Kanne Farbe: farblos-neutral inkl. Microfasertuch zum AuftragenAntikwachs flüssig 5 Liter Kanne Farbe: farblos-neutral inkl. Microfasertuch zum Auftragen. Zum Schutz und zur Pflege von antiken Gegenständen wie Möbel, Schnitzereien und Bilderrahmen. Zum Auffrischen bereits behandelter Hölzer. wird aus reinem Bienenwachs und anderen hochwertigen Rohstoffen hergestellt enthält keine Konservierungsstoffe und ist frei von giftigen Wirkstoffen pflegt und schützt Holzoberflächen und schützt vor Feuchtigkeit Hervorhebung der Holzstruktur, doch keine Veränderung des Originalfarbtons147,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.